


دیجیپی | Digipay
3,7191.00 Rezensionen
App-Details
- Version
- 4.4.0 - GP
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- T.H.G. Smit
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
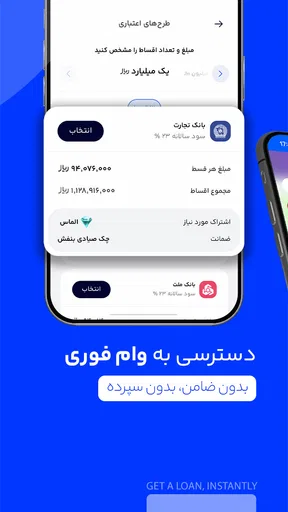
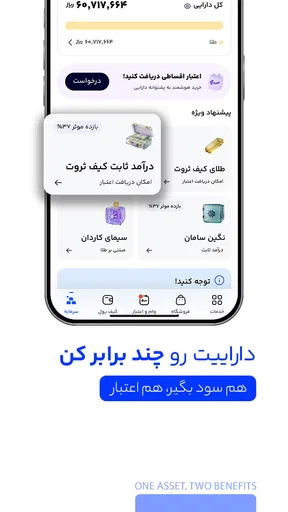
 Analyse von AppCompare
Wer seine Kreditkartenkäufe, Ratenzahlungen und alltäglichen Rechnungen nicht über mehrere Wege verteilen möchte, findet in دیجیپی | Digipay einen interessanten Finanzbegleiter. Ich habe die App vor allem als zentrale Oberfläche für Zahlungen, Kreditaufnahmen und das Aufladen von Guthaben betrachtet. Dabei wirkt sie weniger wie eine klassische Banking-App und mehr wie ein Werkzeug für konkrete Zahlungsvorgänge.
Das ist ein wichtiger Unterschied. Ich würde Digipay nicht als vollständigen Ersatz für das eigene Bankkonto einordnen, sondern als ergänzende App für Nutzer, die bestimmte Ausgaben per Kreditkarte erledigen oder Zahlungen in Raten organisieren möchten. Der Entwickler T.H.G. Smit richtet das Angebot damit an Menschen, die im Alltag schnell zwischen Kauf, Rechnung und Guthaben wechseln wollen.
Die App ist kostenlos erhältlich und für alle Altersgruppen ab USK 0 freigegeben. Mit einer durchschnittlichen Bewertung von 3,6 aus rund 17.000 Bewertungen und über einer Million Installationen hat sie eine große Nutzerbasis, gleichzeitig aber auch ein deutlich gemischtes Feedback. Genau deshalb lohnt sich ein genauer Blick auf den tatsächlichen Arbeitsablauf, statt sich nur vom Funktionsumfang beeindrucken zu lassen.
So sieht der normale Zahlungsablauf aus
Mein sinnvollster Einstieg in Digipay beginnt nicht mit einer Ratenzahlung, sondern mit dem Verständnis der eigenen Zahlungswege. Die App bündelt mehrere Aufgaben: Kreditkartenkäufe, das Bezahlen von Arbeits- und Rechnungsbeträgen mit Kreditkarten, Kreditaufnahmen sowie das Aufladen von Guthaben. Wer diese Bereiche voneinander trennt, behält leichter den Überblick.
Für einen gewöhnlichen Einkauf würde ich zuerst prüfen, ob die gewünschte Kreditkarte bereits einsatzbereit ist und ob der verfügbare Rahmen für den Kauf ausreicht. Danach sollte man den tatsächlichen Zahlungsbetrag kontrollieren, bevor man eine Transaktion bestätigt. Gerade bei einer App, die sowohl direkte Zahlungen als auch Finanzierungen anbietet, ist es wichtig, nicht versehentlich eine länger laufende Option zu wählen, wenn eigentlich nur ein normaler Kauf geplant war.
Bei einer Rechnung ist die Reihenfolge ähnlich, aber die Kontrolle muss sorgfältiger ausfallen. Ich würde Empfänger, Betrag und Verwendungszweck in Ruhe vergleichen und erst danach die Zahlung abschließen. Das klingt selbstverständlich, ist aber bei mobilen Finanz-Apps besonders wichtig, weil der schnelle Ablauf dazu verleiten kann, eine Eingabe nur oberflächlich zu prüfen.
Das Aufladen von Guthaben ist wiederum ein eigener Arbeitsablauf. Ich sehe darin vor allem eine praktische Lösung für Nutzer, die einen bestimmten Betrag vorab bereitstellen möchten, anstatt jede einzelne Ausgabe unmittelbar abzuwickeln. Der Vorteil liegt in der besseren Trennung zwischen verfügbarem Guthaben und späteren Zahlungen. Der Nachteil: Wer Guthaben auflädt und danach nicht regelmäßig kontrolliert, wie viel davon noch vorhanden ist, verliert schnell den Überblick über kleine Restbeträge.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Bei Kreditaufnahmen würde ich besonders langsam vorgehen. Die Funktion kann hilfreich sein, wenn eine größere Ausgabe nicht sofort vollständig bezahlt werden soll. Sie ist aber keine automatische Ersparnis, sondern eine Verpflichtung, die in den persönlichen Monatsplan passen muss. Ich empfehle, vor der Bestätigung nicht nur auf die einzelne Rate zu schauen, sondern alle bereits laufenden Zahlungen zusammenzurechnen. Eine kleine Rate kann isoliert harmlos wirken und im Zusammenspiel mit anderen Verpflichtungen trotzdem unangenehm werden.
Ein realistischer Alltagseinsatz
Stell dir vor, du musst eine beruflich veranlasste Rechnung begleichen, möchtest einen Teil deines Guthabens aufladen und kaufst später noch etwas mit einer Kreditkarte. Digipay kann in diesem Fall als gemeinsamer Anlaufpunkt dienen. Ich würde die Vorgänge jedoch nicht direkt hintereinander durchklicken, ohne zwischendurch die Zusammenfassung zu prüfen. Erst Rechnung, dann Guthaben, anschließend der Kauf: Diese Reihenfolge macht sichtbar, welche Zahlung bereits abgeschlossen ist und welcher Betrag nur vorgemerkt oder noch offen sein könnte.
Ein nützlicher Gewohnheitstrick ist, nach jedem Vorgang kurz den Status zu kontrollieren und nicht nur auf eine erfolgreiche Abschlussanzeige zu vertrauen. So lässt sich vermeiden, dass man eine Zahlung doppelt anstößt, weil die erste Bestätigung verzögert angezeigt wurde. Besonders bei dringenden Rechnungen ist diese kleine Pause wertvoll.
Wer Digipay nur für gelegentliche Käufe nutzt, braucht keine komplizierte Routine. Für regelmäßige Nutzer lohnt es sich dagegen, immer dieselbe Reihenfolge zu verwenden: verfügbares Guthaben prüfen, Zahlungsart auswählen, Betrag kontrollieren, Vorgang bestätigen und anschließend den Status ansehen. Diese fünf Schritte sind unspektakulär, reduzieren aber die häufigsten Bedienfehler.
Welche Einstellungen und Kontrollen sich lohnen
Die wichtigste Einstellung ist für mich nicht eine optische Anpassung, sondern die bewusste Kontrolle der bevorzugten Zahlungsart. Wenn mehrere Wege angeboten werden, sollte man vor jedem Kauf prüfen, ob die Auswahl noch zur eigenen Absicht passt. Wer normalerweise direkt bezahlt, aber gelegentlich eine Ratenlösung benötigt, sollte diese beiden Situationen gedanklich strikt trennen.
Auch Benachrichtigungen verdienen Aufmerksamkeit. Falls Digipay Hinweise zu Zahlungen oder Kontobewegungen anzeigt, würde ich sie aktiviert lassen, sofern sie auf dem eigenen Gerät zuverlässig funktionieren. Eine zeitnahe Meldung kann helfen, eine unerwartete Transaktion schneller zu bemerken. Gleichzeitig sollte man Benachrichtigungen nicht mit einer vollständigen Finanzkontrolle verwechseln: Die App ersetzt keine persönliche Monatsübersicht.
Beim Aufladen von Guthaben ist eine feste persönliche Grenze sinnvoll. Ich würde nicht einfach irgendeinen runden Betrag laden, sondern mich an den Ausgaben orientieren, die in absehbarer Zeit tatsächlich anstehen. Dadurch bleibt weniger Geld ungenutzt gebunden. Diese Methode ist besonders hilfreich für Menschen, die mehrere kleine Zahlungen planen und nicht jedes Mal neu entscheiden möchten.
Bei Ratenzahlungen sollte man sich vorab eine einfache Notiz mit dem Gesamtbetrag und den vorgesehenen Zahlungsterminen anlegen. Selbst wenn Digipay die einzelnen Vorgänge übersichtlich darstellt, ist eine eigene Erinnerung eine zusätzliche Sicherheitsstufe. Sie verhindert, dass man eine Verpflichtung nur deshalb vergisst, weil sie nicht täglich sichtbar ist.
Ein weiterer sinnvoller Check betrifft das verwendete Gerät. Die aktuelle Version 4.4.0 - GP setzt mindestens Android 5.0 voraus. Wer ein älteres Smartphone verwendet, sollte vor der regelmäßigen Nutzung prüfen, ob die App stabil läuft und sich Zahlungsseiten vollständig öffnen lassen. Für Finanzvorgänge ist ein zuverlässiger Ablauf wichtiger als die bloße Möglichkeit, die App zu installieren.
Schnellere Muster für erfahrene Nutzer
Erfahrene Nutzer sparen mit Digipay nicht unbedingt Zeit, indem sie alles möglichst schnell bestätigen. Sie sparen Zeit, indem sie wiederholbare Abläufe schaffen. Für häufige Rechnungen würde ich beispielsweise die benötigten Angaben vor dem Öffnen der App bereitlegen. So muss man während des Zahlungsprozesses nicht zwischen mehreren Anwendungen wechseln und verringert das Risiko, einen Betrag falsch zu übertragen.
Für wiederkehrende Kreditkartenkäufe hilft eine klare Entscheidung vor dem Start: direkte Zahlung oder Finanzierung. Diese Entscheidung sollte nicht erst auf der letzten Bestätigungsseite fallen. Wer sie vorher trifft, navigiert zielgerichteter und erkennt schneller, wenn die angezeigte Option nicht zur eigenen Planung passt.
Beim Guthaben funktioniert ein Wochen- oder Monatsrhythmus besser als spontane Aufladungen. Ich würde zunächst beobachten, welche Ausgaben tatsächlich über Digipay laufen, und danach einen Betrag wählen, der den erwarteten Bedarf abdeckt, ohne unnötig großzügig zu sein. Das ist kein versteckter App-Trick, sondern eine praktische Nutzungsregel, die Digipay übersichtlicher macht.
Eine weitere gute Gewohnheit ist die Trennung von privaten und arbeitsbezogenen Zahlungen in der eigenen Dokumentation. Die App kann verschiedene Zahlungsvorgänge bündeln, aber für die spätere persönliche Abrechnung ist es hilfreich, Rechnungen und Arbeitsausgaben separat zu notieren. So wird Digipay zum Werkzeug für die Zahlung, während die eigene Aufzeichnung für die Nachkontrolle sorgt.
Ich würde außerdem vermeiden, mehrere Vorgänge gleichzeitig zu starten. Gerade wenn eine Zahlung langsam reagiert, kann ein zweiter Versuch zu Verwirrung führen. Besser ist es, den Status des ersten Vorgangs zu prüfen, bevor man erneut tippt. Diese Vorgehensweise ist langsamer als blindes Wiederholen, aber deutlich sicherer.
Wo die Grenzen liegen
Die größte Einschränkung sehe ich in der Rolle der App. Wer eine umfassende Kontoverwaltung, detaillierte Haushaltsbudgets oder eine vollständige Übersicht über sämtliche Bankprodukte sucht, könnte Digipay als zu eng auf Zahlungen und Finanzierung ausgerichtet empfinden. Für solche Aufgaben ist eine klassische Banking- oder Budget-App meist die bessere Ergänzung.
Auch Nutzer, die grundsätzlich keine Ratenzahlungen oder Kreditaufnahmen verwenden möchten, werden viele zentrale Funktionen kaum benötigen. Für sie kann eine einfache Karten-App oder die direkte Lösung der eigenen Bank übersichtlicher sein. Digipay spielt seine Stärke eher dann aus, wenn mehrere der angebotenen Zahlungsarten tatsächlich gebraucht werden.
Die gemischte Durchschnittsbewertung von 3,6 zeigt außerdem, dass die Nutzung nicht für alle reibungslos wirkt. Ich würde deshalb nicht voraussetzen, dass jeder Ablauf auf jedem Gerät gleich angenehm ist. Vor einem wichtigen Zahlungstermin sollte man die App nicht zum ersten Mal ausprobieren. Ein kleiner Test mit einem unkritischen Vorgang zeigt, ob Anmeldung, Anzeige und Bestätigung auf dem eigenen Smartphone zuverlässig funktionieren.
Bei Kreditaufnahmen bleibt die finanzielle Verantwortung vollständig beim Nutzer. Digipay kann den Vorgang zugänglich machen, aber es nimmt einem nicht die Entscheidung ab, ob die Verpflichtung sinnvoll ist. Wer bereits mehrere Raten bezahlt, ein unregelmäßiges Einkommen hat oder nur wegen eines kurzfristigen Wunsches finanzieren möchte, sollte besonders vorsichtig sein. In solchen Fällen ist Warten oder eine günstigere direkte Zahlungsoption oft die bessere Wahl.
Auch beim Guthaben gibt es einen klaren Zielkonflikt. Vorab geladenes Guthaben kann Zahlungen vereinfachen und die Ausgaben begrenzen. Gleichzeitig kann es unpraktisch sein, wenn sich Pläne ändern oder der Betrag kurzfristig für etwas anderes benötigt wird. Ich würde daher nur so viel aufladen, wie für einen überschaubaren Zeitraum eingeplant ist.
Für wen Digipay gut passt
Ich sehe die App vor allem bei Menschen, die regelmäßig mit Kreditkartenzahlungen, Rechnungen und aufladbarem Guthaben arbeiten. Sie profitieren davon, nicht für jeden Zweck eine andere Oberfläche öffnen zu müssen. Auch wer gelegentlich eine größere Ausgabe in Raten organisieren möchte, kann einen praktischen Zugang finden, solange die Rückzahlung vorher realistisch geplant wird.
Weniger passend ist Digipay für Nutzer, die nur eine minimalistische Möglichkeit zum Kontostandprüfen suchen. Ebenso würde ich die App nicht als erste Wahl für Personen empfehlen, die ihre komplette Finanzplanung an einem Ort erledigen möchten. Der Funktionsumfang ist auf konkrete Zahlungs- und Kreditabläufe konzentriert, nicht auf eine umfassende Vermögensverwaltung.
Für Familien oder gemeinsam organisierte Haushalte ist die persönliche Zuständigkeit besonders wichtig. Ich würde nicht einfach mehrere Personen über denselben Ablauf arbeiten lassen, ohne vorher festzulegen, wer Zahlungen kontrolliert und wer Raten im Blick behält. Eine App kann die Bedienung bündeln, aber sie ersetzt keine klare Absprache über Verantwortung.
Mein Urteil nach der praktischen Nutzung
Mein Eindruck von دیجیپی | Digipay ist insgesamt vorsichtig positiv. Die App verbindet mehrere konkrete Finanzaufgaben in einer Oberfläche und kann dadurch im Alltag bequemer sein als eine Sammlung einzelner Wege. Besonders überzeugend finde ich die Kombination aus Kreditkartenzahlungen, Rechnungsbegleichung und Guthabenaufladung für Nutzer, die diese Funktionen tatsächlich regelmäßig verwenden.
Der entscheidende Punkt ist die eigene Disziplin. Digipay wird nicht automatisch übersichtlicher, nur weil mehrere Vorgänge an einem Ort liegen. Wer Zahlungsarten vorab auswählt, Guthaben bewusst begrenzt, Raten separat notiert und nach jedem Vorgang den Status kontrolliert, holt deutlich mehr aus der App heraus als jemand, der nur möglichst schnell bestätigt.
Die App stammt von T.H.G. Smit, ist kostenlos und hat mit über einer Million Installationen eine breite Verbreitung erreicht. Das macht sie interessant genug für einen eigenen Test, sagt aber nichts darüber aus, ob sie zu deinem persönlichen Zahlungsstil passt. Die Bewertung von 3,6 ist ein guter Hinweis, die Erwartungen realistisch zu halten und wichtige Vorgänge zunächst in Ruhe auszuprobieren.
Ich würde Digipay installieren, wenn ich eine gebündelte Lösung für Kreditkartenkäufe, Rechnungen, Guthaben und gelegentliche Finanzierung suche. Ich würde mich dagegen für eine andere App entscheiden, wenn ich vor allem vollständiges Banking, tiefgehende Budgetanalyse oder eine möglichst einfache Einzelfunktion brauche. Die beste Nutzung entsteht hier nicht durch blindes Vertrauen, sondern durch klare Routinen und eine bewusste Kontrolle jeder finanziellen Entscheidung.
Unter diesen Bedingungen ist دیجیپی | Digipay ein nützliches Werkzeug für den mobilen Zahlungsalltag. Es ist keine Abkürzung zu besseren Finanzentscheidungen, aber eine praktische Oberfläche, wenn die angebotenen Zahlungswege wirklich zum eigenen Bedarf passen.
Vorteile
- Übersichtliche Oberfläche mit schneller Navigation zu den wichtigsten Funktionen.
- Viele Zahlungen lassen sich direkt in der App erledigen.
- Praktische Benachrichtigungen halten über Transaktionen auf dem Laufenden.
- Unterstützt verschiedene digitale Finanzdienste in einer zentralen Anwendung.
- Für alltägliche Zahlungen meist deutlich bequemer als mehrere Einzel-Apps.
Nachteile
- Einige Funktionen sind möglicherweise nur für bestimmte Nutzer oder Regionen verfügbar.
- Für die Nutzung bestimmter Dienste kann eine Identitätsprüfung erforderlich sein.
- Bei Wartungen oder Serverproblemen können Zahlungen vorübergehend ausfallen.
- Die App ist stark von einer stabilen Internetverbindung abhängig.
- Datenschutzbewusste Nutzer könnten die erforderlichen Kontodaten kritisch sehen.
Häufig gestellte Fragen zu دیجیپی | Digipay
Was ist دیجیپی | Digipay und welche Funktionen bietet die App?
دیجیپی | Digipay ist eine digitale Finanz- und Zahlungs-App, die verschiedene alltägliche Geldgeschäfte an einem Ort bündelt. Je nach Region und verfügbarem Konto können Nutzer unter anderem Rechnungen bezahlen, mobile Guthaben aufladen, Überweisungen durchführen, Zahlungen verwalten oder bestimmte Kredit- und Ratenzahlungsangebote nutzen. Der genaue Funktionsumfang kann sich durch Updates, gesetzliche Vorgaben und die persönliche Verifizierung unterscheiden.
Ist die Nutzung von Digipay sicher und welche Daten werden benötigt?
Bei der Einrichtung werden in der Regel eine Mobilfunknummer sowie persönliche Identifikations- und Zahlungsdaten benötigt. Für bestimmte Finanzdienste kann eine zusätzliche Identitätsprüfung erforderlich sein. Vor der Nutzung sollte man die angeforderten Berechtigungen und Datenschutzbestimmungen aufmerksam lesen. Außerdem empfiehlt es sich, ausschließlich die offizielle App zu installieren, ein starkes Passwort oder eine Gerätesperre zu verwenden und Bestätigungscodes niemals an andere Personen weiterzugeben.
Kann ich mit Digipay Rechnungen bezahlen, Guthaben aufladen und Geld überweisen?
Digipay ist vor allem auf digitale Zahlungs- und Finanzdienstleistungen ausgerichtet. In der App können, abhängig von Land, Kontoart und aktueller Verfügbarkeit, beispielsweise Mobilfunkguthaben aufgeladen, Rechnungen beglichen oder bestimmte Geldtransaktionen durchgeführt werden. Vor der Bestätigung zeigt die Anwendung normalerweise den Betrag und die Transaktionsdetails an. Nutzer sollten diese Angaben sorgfältig kontrollieren, da bereits bestätigte Zahlungen möglicherweise nicht ohne Weiteres rückgängig gemacht werden können.
Unterstützt Digipay Ratenzahlung oder digitale Kredite?
Ein wesentlicher Bestandteil von Digipay können je nach Verfügbarkeit Finanzierungs-, Kredit- oder Ratenzahlungsangebote sein. Ob ein Nutzer dafür zugelassen wird, hängt normalerweise von Identitätsprüfung, internen Kriterien, Partnerbedingungen und möglicherweise der bisherigen Nutzung ab. Vor einer Zusage sollten Gebühren, Rückzahlungsfristen, mögliche Verzugsfolgen und der vollständige Endbetrag genau geprüft werden. Die Verfügbarkeit solcher Angebote ist nicht für jedes Konto und nicht in jeder Region garantiert.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder mein Konto gesperrt wird?
Wenn eine Transaktion nicht erfolgreich abgeschlossen wird, sollte man zunächst die Internetverbindung, den Kontostand, die eingegebenen Empfängerdaten und den Status des Zahlungsdienstes prüfen. Wurde Geld abgebucht, aber keine Bestätigung angezeigt, sollte die Zahlung nicht sofort mehrfach wiederholt werden. Stattdessen empfiehlt sich ein Blick in den Transaktionsverlauf und die Kontaktaufnahme mit dem offiziellen Digipay-Support unter Angabe der Vorgangsnummer. Bei einer Kontosperrung können zusätzliche Verifizierungsinformationen erforderlich sein.


